Федеральная налоговая система и её функции
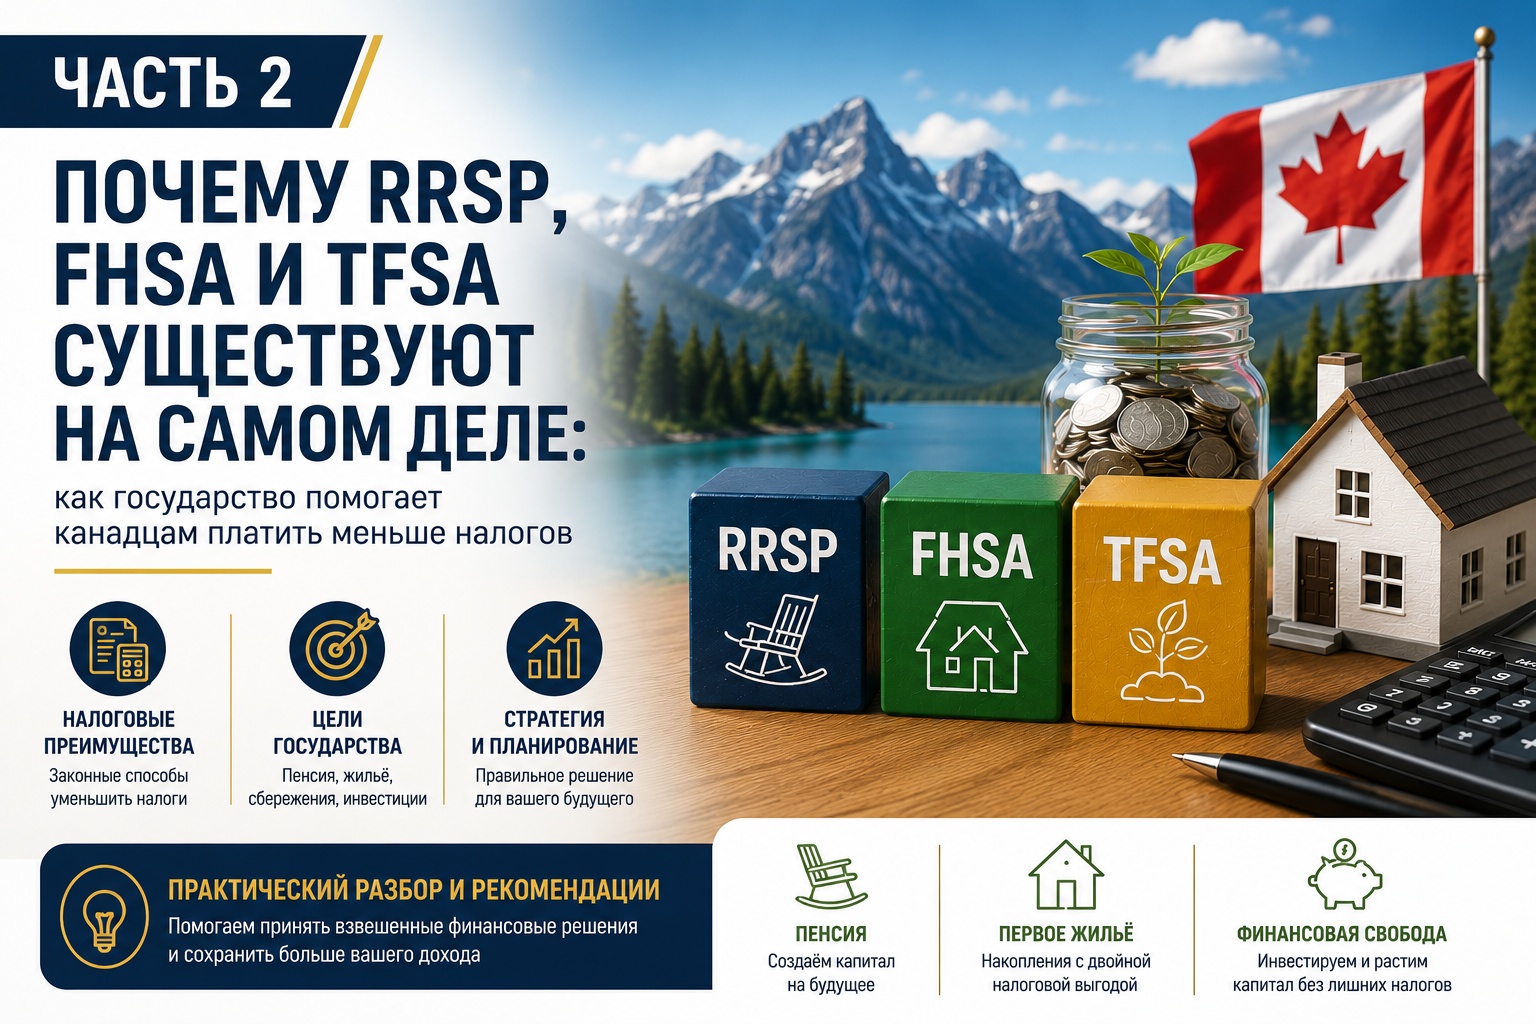
Федеральная налоговая система не только собирает деньги в бюджет — через зарегистрированные счета государство целенаправленно поощряет накопления и экономически выгодное поведение граждан. RRSP, FHSA и TFSA созданы для того, чтобы стимулировать пенсионные сбережения, покупку первого жилья и формирование финансового резерва, при этом предлагая разные налоговые преимущества и налагая свои ограничения.
Налоговая политика как стимул, а не только фискальный инструмент
Налоги традиционно воспринимаются как обязательный платёж, но современная налоговая система выполняет и другие функции. Через налоговые вычеты, освобождения и особые налоговые режимы государство поддерживает отдельные категории граждан, стимулирует инвестиции и влияет на семейные и потребительские решения. Вычеты и освобождения появляются не случайно: они направлены на поощрение поступков, которые, по мнению властей, снижают будущую нагрузку на социальную систему и укрепляют экономическую устойчивость домохозяйств.
RRSP: перенос налога в будущее, а не его отмена
Registered Retirement Savings Plan (RRSP) официально предназначен для поощрения пенсионных накоплений. Взносы в RRSP дают налоговый вычет в момент внесения, а инвестиционный доход внутри счета не облагается ежегодно. При этом снятие средств обычно включается в налогооблагаемый доход, то есть налог лишь откладывается на будущее, а не исчезает. Финансовая выгода зависит от соотношения налоговых ставок «сегодня» и «в будущем»: если вкладчик сейчас платит налог по высокой ставке, а при выходе на пенсию окажется в более низкой ставке, использование RRSP часто оправдано. В противоположной ситуации немедленный вычет может оказаться менее выгодным. Кроме того, выплаты из RRSP могут повлиять на право на отдельные государственные пособия, рассчитываемые на основе дохода.
FHSA: сочетание вычета и безналогового снятия для покупателей первого жилья
First Home Savings Account (FHSA) создан для граждан, которые соответствуют требованиям покупателя первого жилья. Особенность FHSA в том, что он сочетает два налоговых преимущества: взнос уменьшает налогооблагаемый доход, как в RRSP, а квалифицированное снятие на покупку первого жилья освобождается от налога, как при снятии из TFSA. Поэтому FHSA называют одним из самых благоприятных зарегистрированных планов. У этого плана есть годовой и пожизненный лимиты взносов, а право на накопление лимита формируется только после открытия первого счёта, что делает своевременное открытие FHSA важным для тех, кто планирует покупку жилья. Если покупка так и не состоится, средства по установленным правилам можно перевести в RRSP или RRIF без немедленного налогообложения, что превращает FHSA в резервную опцию для пенсионных накоплений.
TFSA: налоговая оболочка для долгосрочного роста и гибкости
Tax-Free Savings Account (TFSA) не даёт налогового вычета при взносе, но весь инвестиционный доход внутри счёта и снятия обычно не облагаются налогом. TFSA — это не отдельный инвестиционный продукт, а налоговая «оболочка», внутри которой могут находиться разные разрешённые инвестиции. Главное преимущество TFSA проявляется с течением времени: регулярные взносы и реинвестирование дохода позволяют сформировать значительный необлагаемый капитал. Кроме того, снятия из TFSA не увеличивают показатель налогооблагаемого дохода, что важно при расчёте ряда государственных выплат и налоговых кредитов. Однако внутри TFSA нельзя использовать убытки для уменьшения налогооблагаемых capital gains на незарегистрированных счетах, а снятые после падения стоимости суммы возвращаются в contribution room только в следующем календарном году, что делает рискованные сделки внутри TFSA потенциально дорогостоящими.
Когда какой счёт предпочтительнее
Оптимальный выбор зависит от конкретной ситуации. Если работодатель предлагает сопоставимый взнос в групповой RRSP, обычно стоит воспользоваться этой возможностью. Для тех, кто планирует покупку первого жилья и подходит под требования, FHSA часто становится приоритетом, поскольку сочетает вычет и безналоговое снятие. При низком текущем доходе TFSA может быть выгоднее RRSP, а право на contribution room в RRSP можно сохранить и использовать позже. TFSA обеспечивает наибольшую гибкость, если деньги могут понадобиться в любой момент. При приближении к пенсии решение должно учитывать не только немедленную налоговую экономию, но и прогнозы по будущим доходам, возможным выплатам из RRIF, эффекту на государственные пособия и налоговые кредиты.
Налоговый возврат — это не прибыль, пока он не использован эффективно
Крупный налоговый возврат часто воспринимают как «подарок» от государства, однако чаще всего это означает, что в течение года у налогоплательщика удерживали больше налога, чем требовалось. При взносе в RRSP или FHSA возврат действительно может быть следствием налогового вычета, но реальная финансовая выгода зависит от того, как человек использует полученные средства. Если возврат потратить, выгода сведётся к минимуму; если инвестировать его, направить на погашение дорогого долга или включить в общий финансовый план, эффект будет значительно сильнее. Налоговый возврат создаёт капитал только тогда, когда становится частью продуманной стратегии.
Распространённые ошибки и важность комплексного подхода
Частые ошибки участников рынка: выбирать счёт по названию, без учёта правил; максимально пополнять RRSP при низком доходе; держать TFSA как низкодоходную «копилку» вместо размещения долгосрочных инвестиций; вносить снятые из TFSA деньги обратно в том же году; не открывать FHSA вовремя и тем самым терять право на накопление лимита. Также распространённая ошибка — рассматривать RRSP, FHSA и TFSA как конкурирующие инструменты, а не как части единой стратегии.
Финансовое и налоговое планирование должно начинаться до подачи декларации
Когда налоговый год завершён, многие решения становятся необратимыми. Поэтому планирование, отвечающее на вопросы о том, в каком году целесообразно использовать вычет RRSP, что пополнять первым — FHSA, TFSA или RRSP, какие инвестиции держать в каждом счёте, как распределить пенсионный доход между супругами и как избежать потери пособий, должно происходить заранее. Правильное распределение средств между зарегистрированными и незарегистрированными счетами зависит от множества факторов и определяется индивидуально.
Вывод
RRSP, FHSA и TFSA существуют не потому, что государство отказывается от налоговых поступлений, а потому, что ему выгодно поощрять определённое финансовое поведение: самостоятельное пенсионное накопление, накопление на первое жильё и формирование финансового резерва. Наличие налогового преимущества не означает, что любой взнос автоматически принесёт выгоду — важно учитывать будущие налоговые ставки, влияние на государственные выплаты и взаимодействие всех счётов в рамках единой финансовой стратегии. Лучший счёт не существует сам по себе; существует счёт, лучше подходящий для конкретного человека, цели и этапа жизни. В следующем материале планируется подробный разбор RRSP: когда взнос действительно помогает снизить налоговую нагрузку, а когда может стать ошибкой. Материал носит общий информационный характер и не заменяет индивидуальные финансовые, налоговые или юридические консультации. Налоговые последствия зависят от личных обстоятельств, места проживания и действующего законодательства.